






不比稿不在正式合作前提案先收费
13万亿大健康市场破局:东方美学,品牌跳出功效内卷的终极增长武器
走访 8 城 6 位创始人:药食同源 3700 亿市场,难出头部品牌的 5 个扎心真相
种黄金卖白菜!中国人参产业破局:3 条超级品类赛道抢占万亿药食同源市场
老字号衰败真相:不是败给时代,是僵死!2026 品牌复兴全战略
智旗咨询:医药 OTC 大单品的机会识别与赛道卡位
智旗:2026看懂这四点,抓住高端滋补品营销的最后机会!

OTC大单品品类延伸:破局增长瓶颈的方法论
智旗洞察:OTC广告失效后, 一套可落地的用户经营闭环
品牌生死抉择:智旗20年重塑方法论,教你从困局突围,实现跨越增长
智旗:品牌如何穿越周期?从生命周期理论到智旗实战策略,解锁品牌永续经营密码
智旗:白牌品牌化转型突围的方法与步骤(建议收藏)
30岁身体60岁骨头:一个被低估的千亿级赛道正在崛起
从1000个铁杆粉丝到万亿市场:私域才是大健康品牌的终极答案
超5亿人陷入“脂肪焦虑”:4个关键动作领跑万亿级赛道
4.5亿人肝着急,未来的百亿赛道,这4步操作稳稳拿捏消费者
IMC 3.0时代,大健康营销的胜负手
3亿人秃了!千亿救发市场狂割“头顶焦虑”,3大切入点出现
10000亿睡眠经济狂飙背后,藏着5个「躺着赚钱」的机会
东阳光冬虫夏草爆火背后:传统药企转型的3个颠覆性创新公式
什么毁掉了你的大健康品牌?
大健康创新这10种,可以对号入座
大健康生死战!不懂这点的企业正在被淘汰!
未来10年,谁抓住这波红利谁赢!

从汤臣倍健到鱼跃医疗:揭秘社会责任如何让大健康品牌“长红”?
关键五招!让你的大健康品牌脱颖而出
年销10亿的大健康企业都在用的商业秘籍
大健康品牌如何传达价值理念?就看这五招
未来5年想要活下来的大健康品牌,必须死磕这4个关键词(下)
未来5年想要活下来的大健康品牌,必须死磕这4个关键词(上)
大健康行业四大差异化策略实战指南!(附完整打法)
大健康营销合规生存指南:看完少交百万学费!
大健康企业如何创造需求?
大健康营销从人开始!
大健康产业的“冰与火之歌”

大健康行业:万亿“造富密码”,藏在你的衣食住行里

大健康行业的崛起之路
智旗洞察:百亿艾草,破局成王
智旗洞察:西普会:"活下去"的风终是吹向了医药健康行业

智旗:东阳光鲜虫草:开创“鲜虫草”全新品类
新消费时代,医疗理疗赛道的战略机会
智旗洞察:即时零售“实体内卷”还是“零售趋势”?
超级品类,让大健康品牌进入无敌之地
智旗:从0到1,做大健康消费品的7个方法
智旗:为超级品类打造超级IP!
【智旗洞察】一文讲透差异化品牌竞争战略
医药零售企业如何快速嫁接“互联网思维”
智旗:OTC药企如何活用Ip?
IP形象“代言”在未来广告营销中的“重要性”
来自老板的“呐喊”品牌公关你是干什么的?
企业家要试着“猫冬”,沉下心来做品牌
智旗战略洞察:牛奶品牌是否还有新机会?
智旗洞察:医药企业如何进入大健康产业?
智旗洞察:驼奶品类如何打造品牌?
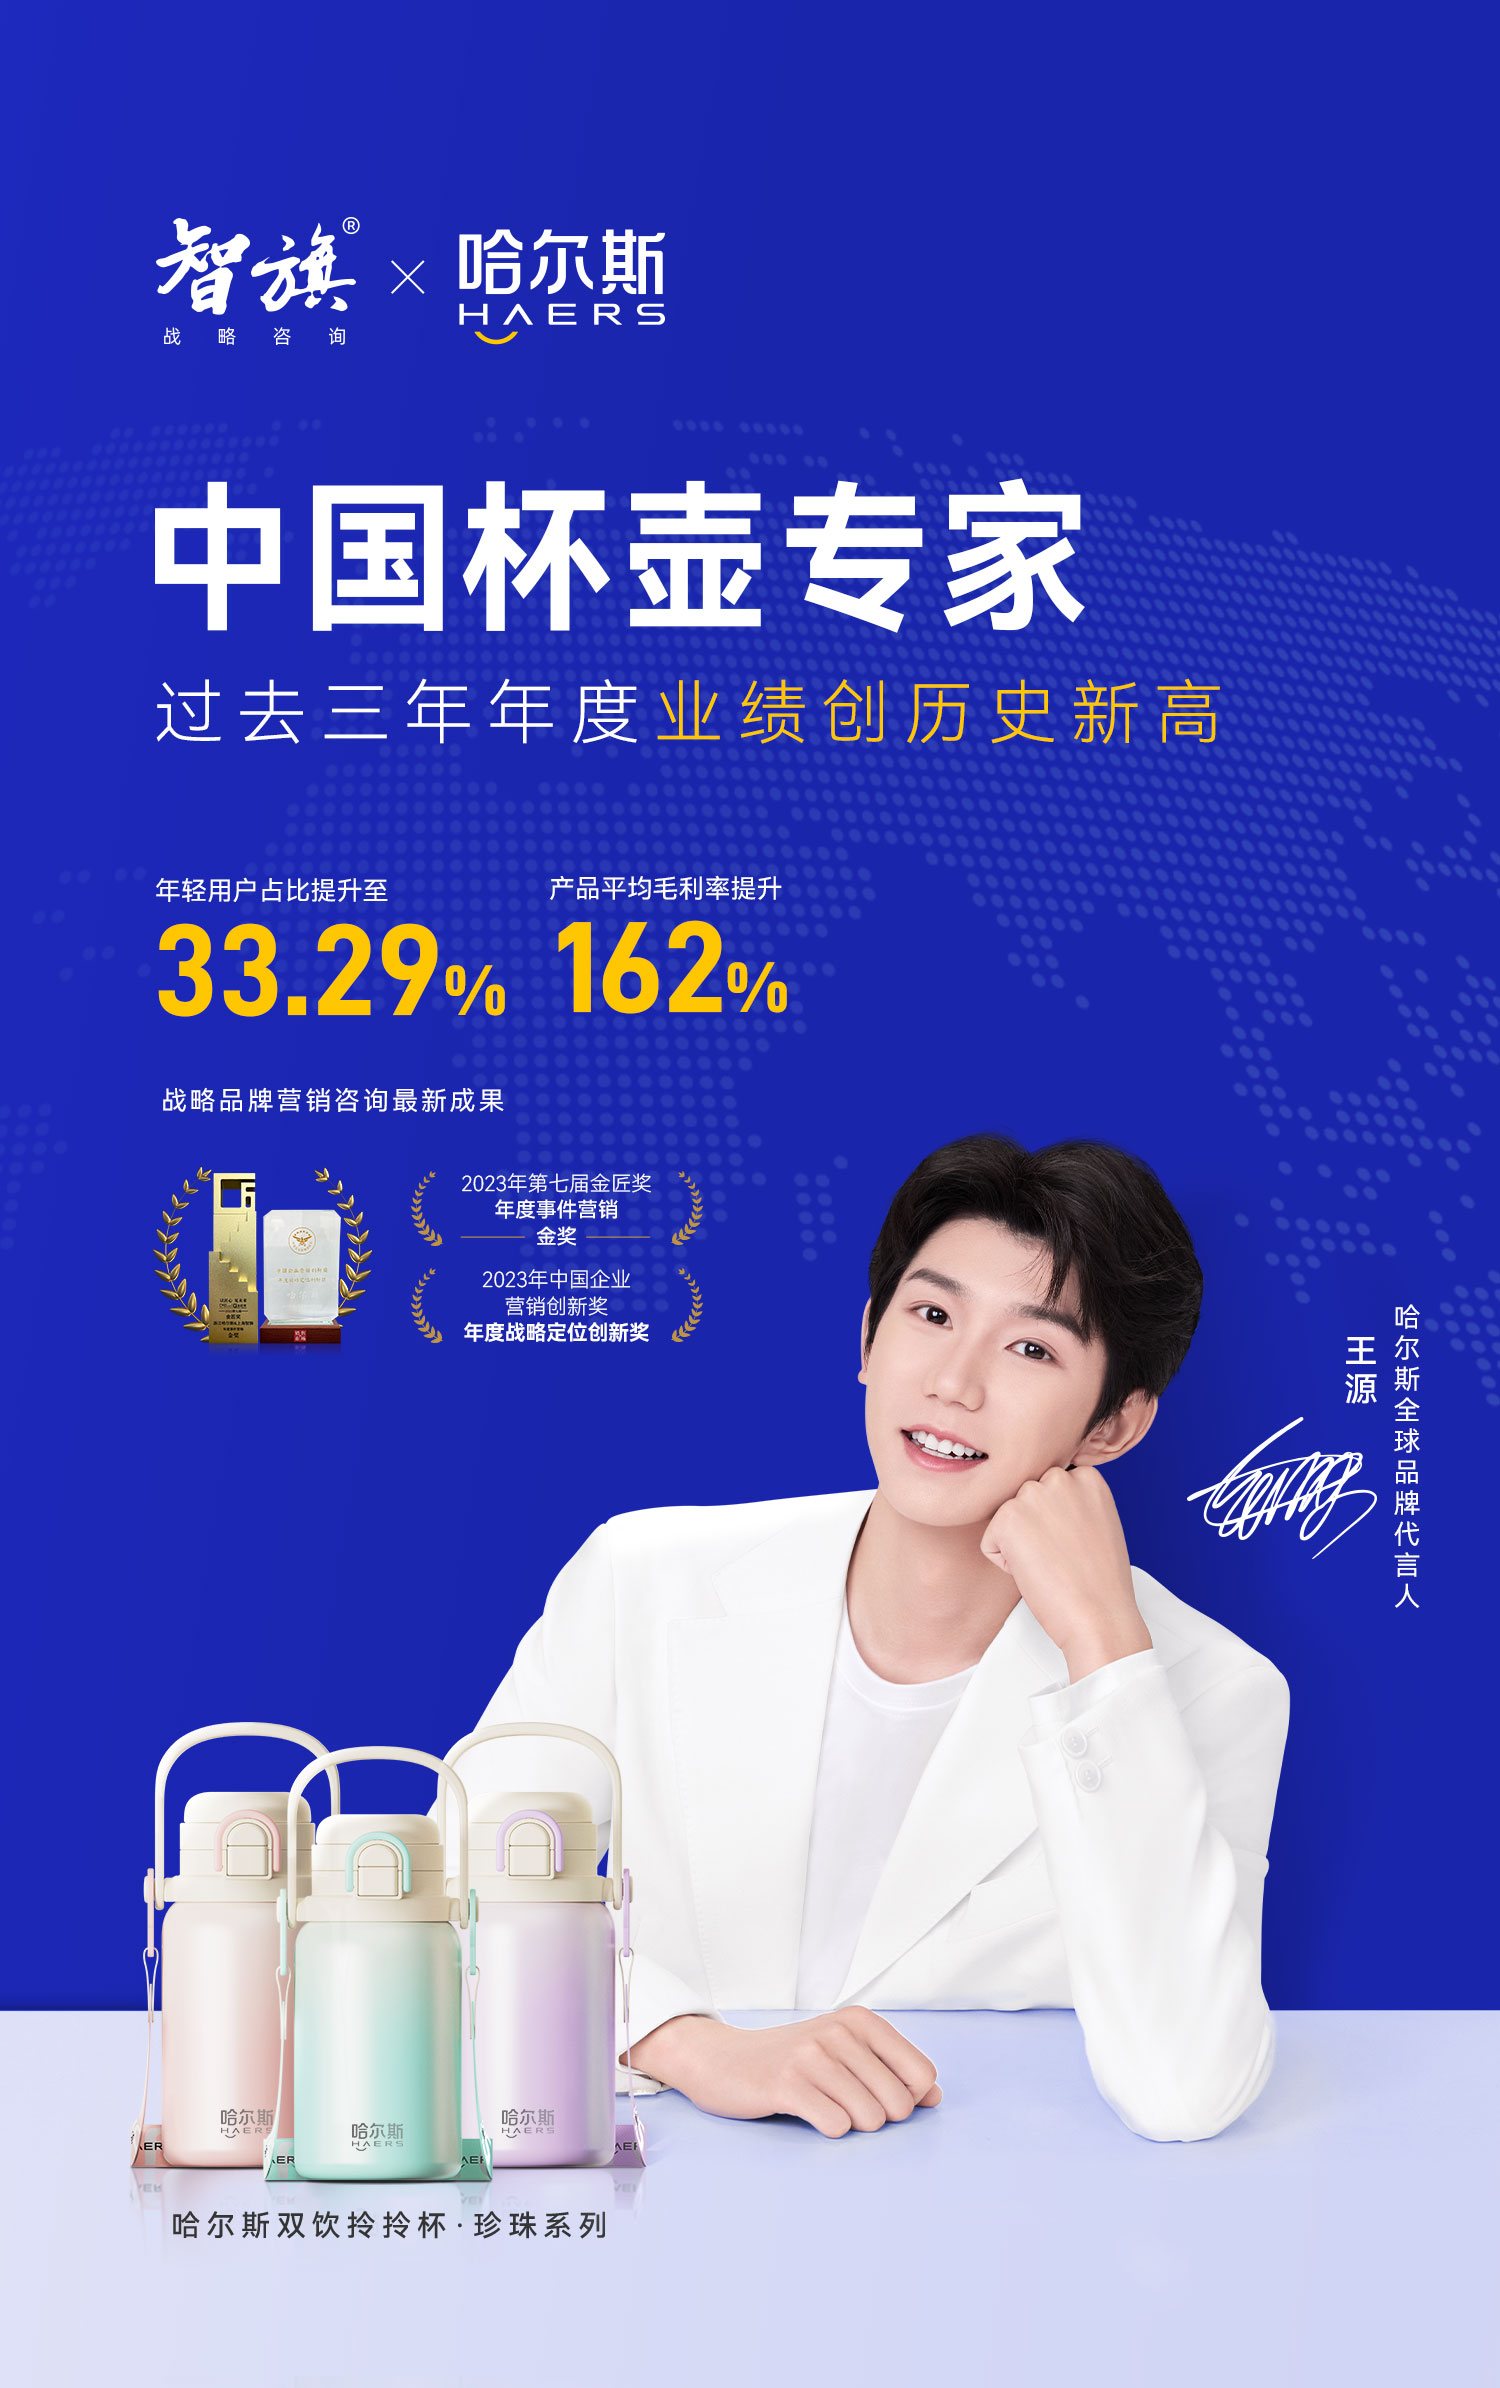
智旗洞察:保温杯市场能否诞生“超级品类”?
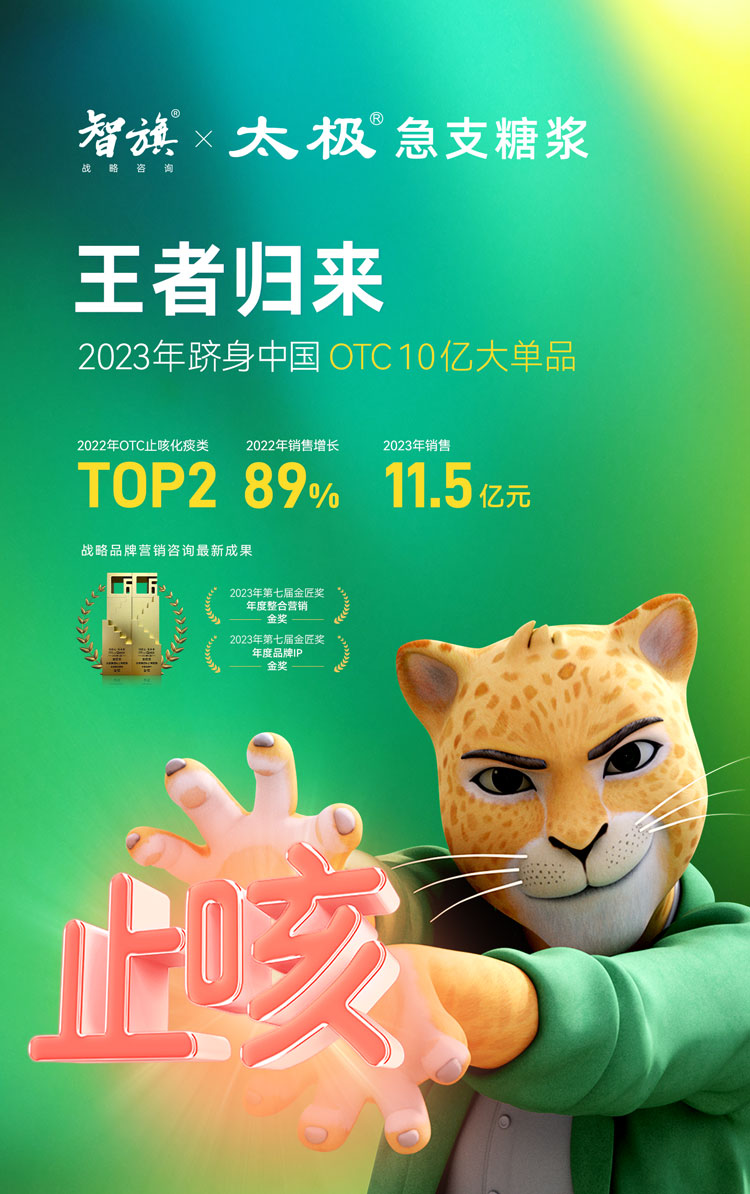
智旗洞察:2022年中国止咳市场发展的8点思考
智旗洞察:血糖仪品类发展的5点观察
仁和克快好:智旗视觉营销助力销量破10亿!
壹家科技:1年10000家终端店,成就中国健康理疗品牌
排毒养颜胶囊:重新出发,王者归来
云南白药牙膏:从0起步,打造功能牙膏第一品牌
400亿蓝海市场,为何没有巨头品牌?
解构千亿肠道市场失灵的底层逻辑与新生机,助力1.4亿人“便便自由”
抗衰,是在为青春买单,还是被焦虑绑架?
杀疯了!2.5亿中国男人正在集体自救!
3亿年轻人的生意经!就藏在身边的细节里
OTC大单品品类延伸:破局增长瓶颈的方法论
任何一个大单品,都逃不开一个宿命——增长放缓,市场见顶。
大单品的宿命:要么延伸,要么老化。
999感冒灵年销售额突破20亿之后,增长曲线开始趋于平缓;
江中健胃消食片在"助消化"品类做到极致后,面临的是整个品类增量的天花板;
东阿阿胶的价格拉到尽头后,迎来的是渠道库存的崩溃……
大单品做起来很难,但更难的是找到第二条增长曲线。
很多药企的选择是:开发新产品或重新选品,再打造一个大单品。但这意味着从零开始,而且成功率极低——医药行业新品成功率不超过10%。
当然,还有更聪明的一种做法是:在已有大单品的基础上,进行品类延伸。
这是本文要探讨的核心命题——
OTC大单品如何做品类延伸?边界在哪里?雷区是什么?
一、品类延伸的三种类型
类型一:纵向延伸——从药品到健康品
这是最常见的延伸路径,也是成功率最高的路径。逻辑在于——
药品解决的是"问题",健康品解决的是"预防"。 消费者在"有病治病"和"无病防病"之间存在天然的需求连续性。
典型案例如云南白药。
云南白药的核心产品是止血愈伤的药品。但它沿着"外用创伤护理"的主线,延伸出了:
云南白药气雾剂(跌打损伤)
云南白药膏(肌肉关节疼痛)
云南白药创可贴(轻微创伤)
云南白药牙膏(日化品)
每一步延伸都踩在"创伤护理"的主轴上,消费者对品牌的信任可以自然迁移。
其关键在于延伸的品类必须与原品类有清晰的逻辑关联,否则消费者的信任无法迁移。
类型二:横向延伸——从单一人群到多元人群
当一个产品牢牢占据某一类人群后,可以通过"人群破圈"实现增长。
999感冒灵最早的核心用户是"中青年感冒患者"。但近年来,它通过内容营销和场景拓展,正在向更年轻的用户群体延伸。小红书上999感冒灵的种草内容,有大量是"学生党""上班族"的自发分享。
钙尔奇同样也是做的人群延伸。它最早锁定"中老年女性补钙"人群,现在已经延伸到:
儿童补钙(钙尔奇小儿钙)
孕期补钙(孕妈妈系列)
上班族补钙(针对久坐少晒人群)
人群延伸的前提是找到新人群的独特需求,并创造新的使用场景。
类型三:场景延伸——从治疗到生活
这是最高明、也最容易被误用的延伸类型。
成功的场景延伸,是把"药品"变成"生活方式"。
王老吉是最经典的案例。从"凉茶"到"预防上火",王老吉把凉茶从一个功能性饮品变成了佐餐饮料和生活方式的符号。"怕上火,喝王老吉"不是在卖药,而是在卖一种生活态度与方式。
医药OTC领域的类似逻辑:
藿香正气:从"治疗中暑"延伸为"防暑祛温"
维生素C:从"补充营养"延伸为"日常美白抗氧化"
褪黑素:从"治疗失眠"延伸为"精致生活助眠"
场景延伸的本质,是让消费者在特定场景下条件反射般地想到你的产品。
二、OTC品类延伸的四大雷区
雷区一:品牌延伸稀释
这是最常见的失败原因。
当"片仔癀"开始卖牙膏、护肤品时,消费者会问:片仔癀到底是什么?
这个问题在学术界叫"品牌模糊",在市场端叫"信任稀释"。
消费者很难相信,一个什么都卖的品牌,在每一个品类都是专业的。
智旗建议:延伸品类时,要么换品牌名,要么让延伸品类与母品牌有极强的关联性。
云南白药的成功在于:无论延伸到什么产品,"白药"的止血愈伤核心价值始终不变。
999的延伸则需要更加谨慎——它的品牌资产是"感冒药",而不是"万能药"。
雷区二:核心品类根基不稳就延伸
很多药企的OTC核心单品还没站稳,就急于推出新产品线。
结果是:新产品没起来,老产品被竞争对手蚕食。
智旗建议:核心品类在目标市场没有建立绝对领先地位之前,不要进行品类延伸。要克制这股寻求增量市场的冲动。
判断标准是什么?
市场份额超过20%?品牌知名度超过90%?消费者指名购买率超过50%?至少满足两条,才算站稳脚跟。
雷区三:伪需求的品类延伸
有时,药企也会犯消费品企业的常见错误——看到某个品类"很热"就杀进去,忽略了竞争性与需求天花板。
比如,2020年前后,大量药企涌入口罩、消毒液市场。热潮退去后,留下的是一堆库存和混乱的价格体系。
判断"真需求"还是"伪需求"的标准:
这个需求在没有你之前,消费者是怎么解决的?
替代方案的成本和便利性如何?
你的产品是否有不可替代的价值?
雷区四:渠道和管理能力跟不上
延伸新品类意味着要建立新的渠道能力、管理体系、人才队伍。
很多药企高估了自己的组织能力,导致延伸变成了一场混乱。
品类延伸的边界,往往不是市场决定的,而是企业自身能力决定的。
三、OTC品类延伸的三大策略方式
方式一:围绕"核心价值"延伸,而非围绕产品形态延伸
这是最重要的方法论。
核心价值是品牌存在的根本理由,产品形态只是价值的载体。
999感冒灵的核心价值是"温暖、关怀、治愈系感冒药",所以它可以延伸的方向有——
暖宝宝(物理温暖)
姜茶(情感温暖)
润喉糖(治愈系关怀)
但如果延伸去做"抗生素""处方药",就完全偏离了核心价值。
围绕核心价值延伸,消费者会认为"这个品牌懂我";偏离核心价值延伸,消费者会觉得"这个品牌背叛了我"。
方式二:延伸新品时,保持"独立运营"
很多药企为了资源共享,让延伸品类与原有品类共用团队、共用渠道、共用预算。
结果是:什么都沾边,什么都做不好。
智旗建议:延伸新品一旦超过一定规模,就要建立独立的事业部或子公司运营。
独立运营的好处:
决策更灵活,响应速度更快
团队专注度更高,不被原有业务拖累
激励机制更清晰,更容易出业绩
999感冒灵的延伸产品线(如999咽炎片、999止咳糖浆)能成功,很大程度上是因为它们在推广策略和团队上保持了相对独立性。
方式三:学会撤退
不是每一段延伸都值得坚持。
当一个延伸品类连续三年亏损且没有改善迹象时,就要果断撤退。
很多药企的问题不是不会延伸,而是不会撤退。每个产品线都舍不得砍,最终拖累了整个集团的财务健康。
延伸的本质是"试错",试错的核心是"快速验证、快速决策"。
四、未来趋势:从OTC到"大健康"
站在更长的时间维度来看,医药OTC的品类延伸,本质上是在从"治病"向"健康"这个更大的赛道迁移。
中国的大健康产业规模已经超过10万亿,而OTC药品只是其中很小的一个子集。
这意味着:OTC大单品的天花板,远比药品本身的边界要高。
未来十年,最成功的OTC企业一定不是"药企",而是"健康解决方案提供商"。
他们提供的不只是药,而是健康知识、健康产品、健康服务的综合
他们的用户不只是病人,而是所有关注健康的消费者
他们的渠道不只是药店,而是全渠道的健康入口"
卖药"是起点,"卖健康"是终点。
智旗坚信:那些能完成这个转型的企业,将成为下一个十年的大赢家。
|结语|
大单品不是终点,而是起点。
一个OTC大单品建立起来后,真正的挑战才刚刚开始:
如何让它持续增长?
如何让品牌资产历久弥新?
如何让它在消费者生活中占据更重要的位置?
品类延伸不是选择题,而是生存题。
那些选择固守单一品类的企业,最终会在细分市场的萎缩中慢慢死去;
那些盲目扩张的企业,会在品牌稀释的泥潭中越陷越深。
正确的姿态是:坚守核心价值,敏捷拓展边界,持续进化。
这是智旗方法论对OTC大单品品类延伸的核心洞察。
愿每一个OTC大单品,都能在延伸中找到新的增长密码。